Acheter un logement
Dossier de prêt immobilier : les pièces à préparer et les règles à connaître
Pour un crédit immobilier, aucune loi ne fixe la liste des pièces à fournir : chaque banque a la sienne. Mais les demandes se ressemblent, et quelques règles officielles décident de la suite : le taux d’endettement, la durée du prêt, le délai de réflexion. Voici de quoi arriver au rendez-vous avec un dossier complet.
Mis à jour le · par l’équipe Papexia
35 % maximum
Taux d’endettement, assurance comprise : la limite que les banques doivent respecter.
25 ans
Durée maximale d’un prêt, jusqu’à 27 ans avec un différé dans certains cas.
10 jours
Délai de réflexion obligatoire avant de pouvoir accepter l’offre de prêt.
Les pièces que la banque vous demandera
Contrairement à la location, il n’existe pas de liste légale des pièces pour un crédit : chaque banque fixe la sienne. Demandez-la avant le rendez-vous. Voici ce qu’elle vérifie et les pièces le plus souvent réclamées.
| Ce que la banque vérifie | Pièces le plus souvent demandées |
|---|---|
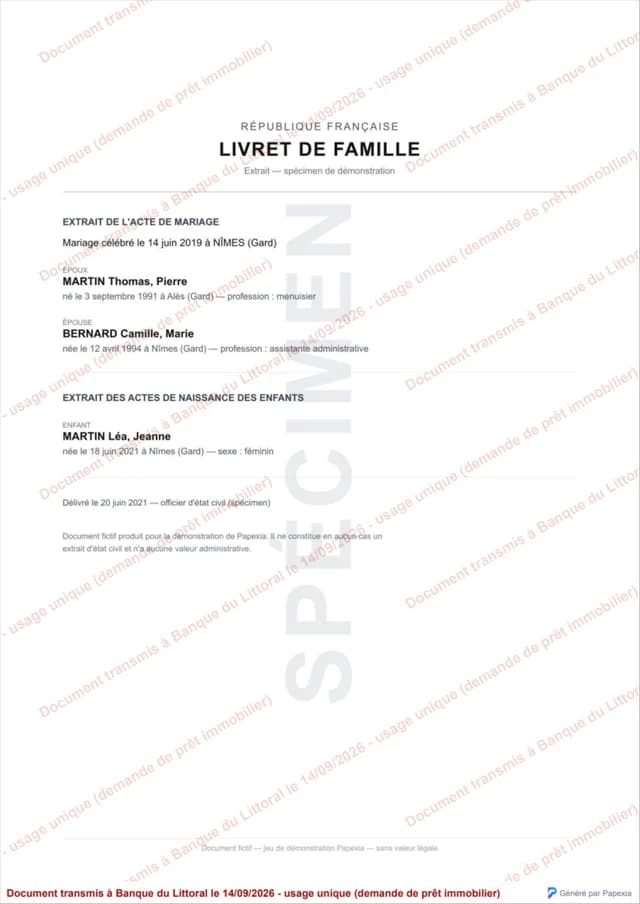
| Votre identité et votre situation familiale | Pièce d’identité en cours de validité de chaque emprunteur ; livret de famille ; selon les cas, contrat de mariage, convention de PACS ou jugement de divorce. |
| Votre domicile | Justificatif de domicile récent ; si vous êtes locataire, vos dernières quittances de loyer. |
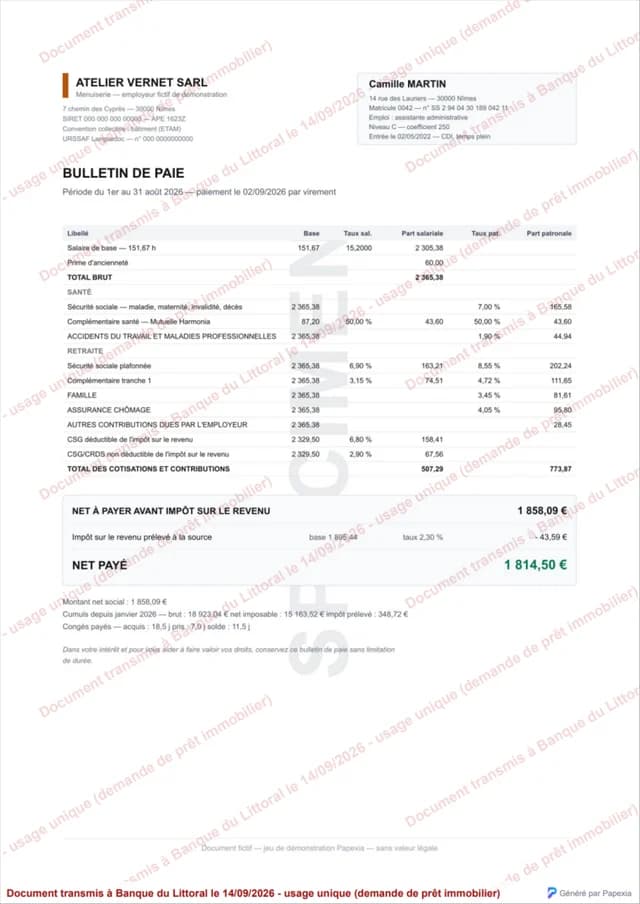
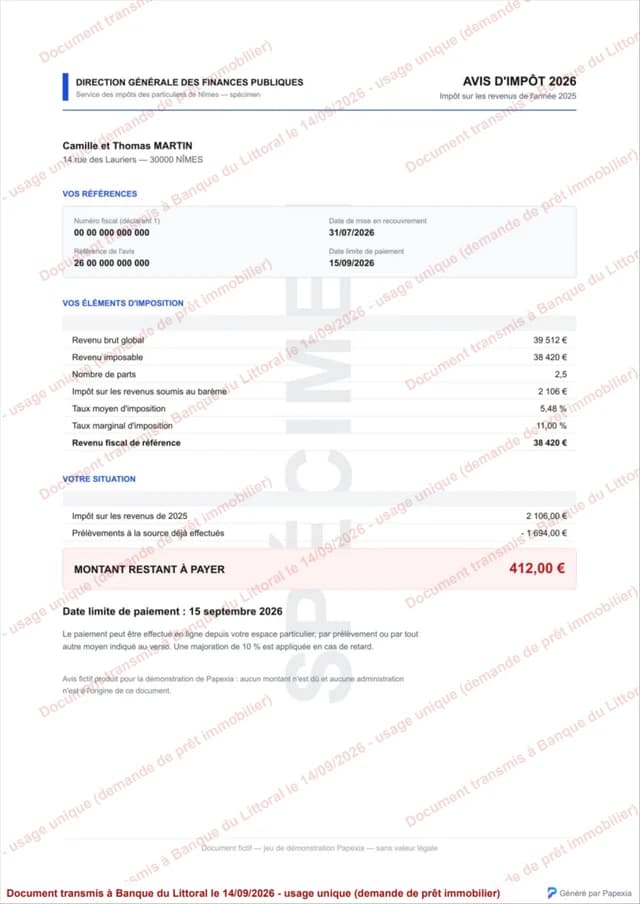
| Vos revenus | Vos derniers bulletins de salaire ; vos derniers avis d’imposition ; contrat de travail ou attestation de l’employeur ; pour les indépendants, les derniers bilans. |
| Vos comptes et votre apport | Relevés de compte des derniers mois ; relevés d’épargne qui justifient votre apport. |
| Vos crédits en cours | Offres de prêt ou tableaux d’amortissement des crédits que vous remboursez. |
| Votre projet | Compromis ou promesse de vente ; pour une construction ou des travaux, les devis et le permis de construire ; votre plan de financement. |
Le taux d’endettement : la règle des 35 %
Depuis le 1er janvier 2022, les banques doivent respecter une règle du Haut Conseil de stabilité financière (HCSF) : vos mensualités de crédits ne doivent pas dépasser 35 % de vos revenus. Les banques peuvent y déroger pour une petite part de leurs prêts, dans la limite de 20 % de leur production.
Taux d’endettement = mensualités de crédits ÷ revenus nets mensuels × 100
Les mensualités comprennent tous vos crédits, futur prêt compris, intérêts et assurance compris. Les revenus sont vos revenus nets avant impôt, ceux de tous les emprunteurs.
Calculer votre taux d’endettement
33,8 %
Sous le plafond de 35 % fixé par le HCSF. Mensualités maximales à 35 % : 1 190 €.
Calcul indicatif, fait dans votre navigateur : rien n’est envoyé. La banque regarde aussi votre apport, votre épargne et la stabilité de vos revenus.
La durée du prêt : 25 ans au maximum
La même règle limite la durée d’un crédit immobilier à 25 ans. Elle peut atteindre 27 ans quand l’entrée dans le logement est décalée — un achat dans le neuf, par exemple —, avec un différé de remboursement, à condition que le remboursement lui-même ne dépasse pas 25 ans.
Du compromis à la signature : les étapes et les délais
Compromis ou promesse de vente
au moins 1 mois pour obtenir le prêt
Si vous empruntez, il contient une condition suspensive d’obtention de prêt : l’achat ne se fait que si vous obtenez votre financement.
Demande de prêt et étude du dossier
selon la banque
La banque examine vos revenus, vos charges et votre apport, et consulte le fichier des incidents de remboursement (FICP).
Offre de prêt et fiche d’information
offre valable 30 jours
La banque remet l’offre avec la fiche d’information standardisée européenne (FISE) : taux, TAEG, coût de l’assurance, frais.
Délai de réflexion
10 jours, sans exception
Impossible d’accepter l’offre avant : l’acceptation se fait au plus tôt le onzième jour après sa réception.
Signature chez le notaire
fin du parcours
La vente est signée et les fonds du prêt sont débloqués.
Et si le prêt est refusé ? Grâce à la condition suspensive, la vente n’a pas lieu et vous ne devez rien au vendeur : les sommes déjà versées vous sont rendues.
L’assurance emprunteur : vos droits
- Vous choisissez votre assureur. La banque ne peut pas vous imposer son assurance.
- Vous pouvez en changer à tout moment, sans frais, depuis la loi Lemoine de 2022.
- Pas de questionnaire de santé quand la part assurée est inférieure à 200 000 € par personne et que le prêt se termine avant vos 60 ans.
Préparer son dossier de prêt, étape par étape
Faites vos comptes. Prix du logement, frais de notaire, apport, mensualité supportable : le calcul ci-dessus donne un premier repère.
Demandez la liste de la banque. Chaque établissement a la sienne ; un courtier aussi.
Rassemblez des pièces à jour. Pièce d’identité valide, derniers bulletins, derniers avis d’imposition, relevés récents.
Numérisez-les lisiblement. Une photo nette ou un scan, de préférence en PDF, sans reflet ni coin coupé.
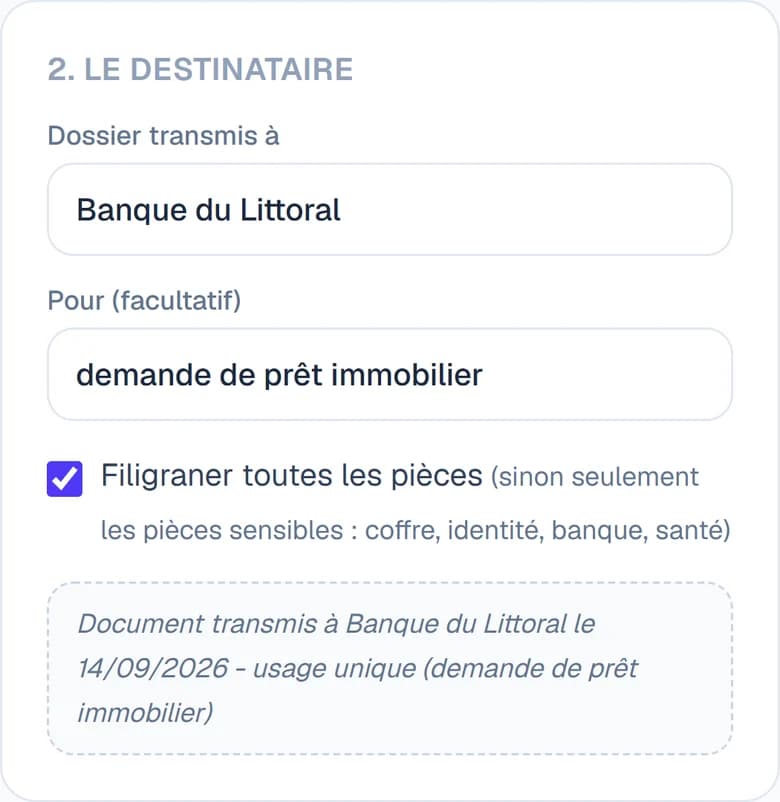
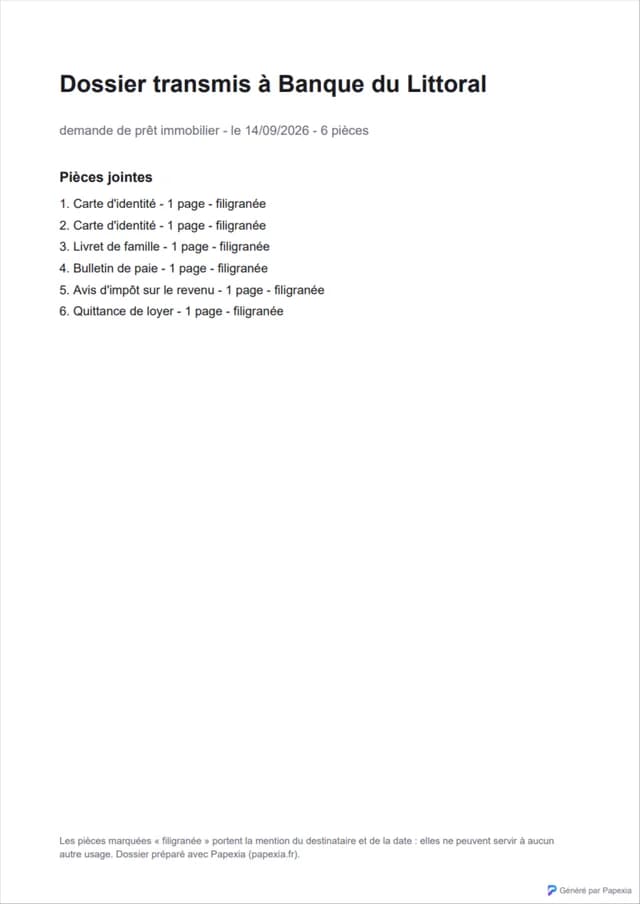
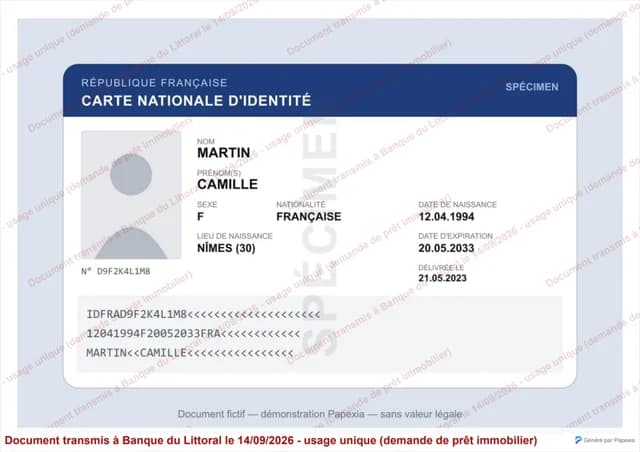
Envoyez un dossier complet. En un seul envoi, chaque pièce filigranée au nom de la banque, avec la date et l’usage.
Pour le filigrane, voyez comment filigraner une pièce d’identité. Vous louez en attendant d’acheter ? Voici les pièces d’un dossier de location.
Papexia prépare votre dossier de prêt
- Vos pièces déjà rangées. Pièces d’identité de chaque emprunteur, livret de famille, bulletins de salaire, avis d’imposition : au fil de l’eau, par personne et par tiroir.
- Les relevés sans IA. Relevés de compte ou d’épargne peuvent être rangés au coffre sans analyse, chiffrés, en France.
- Un dossier en un PDF. Vous choisissez les pièces, indiquez la banque et l’usage : Papexia assemble le dossier, avec une page de garde et chaque pièce filigranée.
- Les échéances suivies. Une carte d’identité qui expire bientôt s’inscrit dans votre liste « À faire », avant qu’elle ne bloque le dossier.
Questions fréquentes
Vos questions
Quels documents fournir pour un prêt immobilier ?
Il n’existe pas de liste légale : chaque banque fixe la sienne. Elle demande presque toujours de quoi vérifier votre identité et votre situation familiale, vos revenus (bulletins de salaire, avis d’imposition), vos comptes et votre épargne, vos crédits en cours et votre projet (compromis de vente, devis).
Comment calculer son taux d’endettement ?
Additionnez toutes vos mensualités de crédits, futur prêt et assurance compris, puis divisez par vos revenus nets mensuels avant impôt et multipliez par 100. Avec 1 150 € de mensualités pour 3 400 € de revenus, le taux est de 33,8 % : sous le plafond de 35 %.
Combien de temps faut-il pour obtenir un prêt immobilier ?
La promesse de vente laisse au moins 1 mois pour obtenir le financement, souvent davantage. Une fois l’offre reçue, il faut encore compter au minimum 10 jours de réflexion avant de pouvoir l’accepter.
Peut-on emprunter sur plus de 25 ans ?
En principe non : 25 ans est la durée maximale fixée par le HCSF. Elle peut aller jusqu’à 27 ans quand l’entrée dans le logement est décalée (par exemple un achat dans le neuf), avec un différé de remboursement, à condition que le remboursement lui-même ne dépasse pas 25 ans.
Que se passe-t-il si la banque refuse le prêt ?
Si la promesse de vente contient la condition suspensive d’obtention de prêt, la vente n’a pas lieu et vous ne devez rien au vendeur : les sommes déjà versées vous sont rendues.
Mes relevés de compte sont-ils envoyés à une IA avec Papexia ?
Seulement si vous demandez leur analyse. Vous pouvez aussi les ranger au coffre sans analyse : ils sont chiffrés, hébergés en France, et prêts à rejoindre votre dossier.
Sources
- HCSF — Foire aux questions sur la décision relative à l’octroi de crédits immobiliers
- Service-Public.gouv.fr — Je veux obtenir un crédit immobilier
- Service-Public.gouv.fr — Promesse de vente et condition suspensive d’obtention du prêt
- Service-Public.gouv.fr — Que se passe-t-il pour la vente si le prêt immobilier est refusé ?
- economie.gouv.fr — Assurance emprunteur : questionnaire de santé, quand est-ce obligatoire ?